副業Webライターとして報酬を受け取ると、「いくらから確定申告が必要?」「売上が20万円を超えたら申告する?」と迷いますよね。
年末調整済みの会社員は、一般に、給与以外の所得が20万円を超えると所得税の確定申告が必要です。判定に使うのは売上ではなく、売上から必要経費を差し引いた所得です。
この記事の結論
「報酬が20万円を超えたか」だけで判断しないでください。会社員か専業か、経費はいくらか、源泉徴収されているか、ほかに申告理由があるかを確認します。20万円以下でも住民税の申告が必要になる場合があるため、自治体にも確認しましょう。
筆者はWebライターとして約6年活動し、確定申告を一度経験しています。ただし税理士ではありません。制度の説明は国税庁の情報を基準とし、個別の判断は税務署・自治体・税理士へ確認してください。
副業Webライターの確定申告は「所得」で判断する
所得は、次の考え方で計算します。
Webライターの所得 = 受け取った売上 − 仕事に必要な経費
たとえば、年間売上が30万円、必要経費が8万円なら、所得は22万円です。年末調整済みの会社員で、ほかの条件に該当しなければ、20万円を超える所得として確定申告の対象になる可能性があります。
一方、売上が22万円でも必要経費が3万円なら、所得は19万円です。ただし、所得税の確定申告が不要でも住民税申告が必要になることや、別の理由で確定申告をする場合があります。
確定申告が必要になる代表的なケース
年末調整済みの会社員で副業所得が20万円を超える
国税庁は、年末調整済みの給与所得者について、副業などによる所得が20万円を超える場合は確定申告が必要と案内しています。
Webライター以外にも、ブログ、アフィリエイト、講師、物販などの所得があれば、合計して確認します。
給与を2か所以上から受け取っている
副業が業務委託ではなく給与として支払われる場合は、給与所得の扱いになります。従たる給与がある場合の条件は、業務委託報酬と同じ方法で判断できません。
専業Webライターの場合
専業の場合は、会社員向けの「給与以外の所得20万円」という基準だけでは判断できません。所得控除や所得額、事業所得・雑所得の区分などを確認します。
20万円以下でも確定申告する場合
医療費控除や住宅ローン控除の初年度、寄附金控除などを受けるため確定申告をする場合、副業所得も含めて申告する必要があります。また、源泉徴収された税金が多ければ、申告により還付される可能性があります。
住民税に注意:所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。住んでいる市区町村の案内を確認してください。
売上・経費・所得の違い
| 用語 | Webライターの場合 |
|---|---|
| 売上・収入 | クライアントから受け取る報酬の総額 |
| 必要経費 | 仕事に直接必要な支出 |
| 所得 | 売上から必要経費を差し引いた金額 |
| 手取り | 入金額。源泉徴収や手数料のため売上と一致しない場合がある |
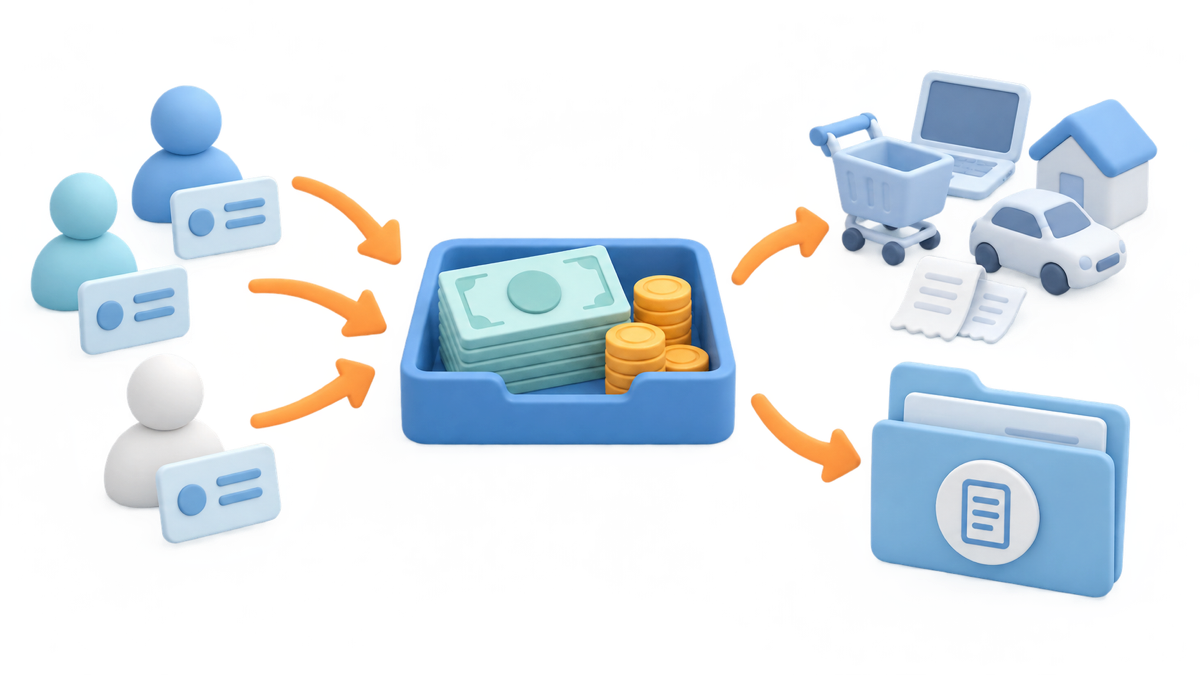
クラウドソーシングの入金額だけを売上として集計すると、システム手数料や源泉徴収分を見落とすことがあります。契約金額、利用明細、入金額を照合しましょう。
収入別の判定シミュレーション
以下は年末調整済みの会社員を想定した単純な例です。実際の申告要否を確定するものではありません。
| 年間売上 | 必要経費 | 所得 | 確認 |
|---|---|---|---|
| 10万円 | 2万円 | 8万円 | 20万円以下。住民税等を確認 |
| 30万円 | 8万円 | 22万円 | 20万円超。確定申告を確認 |
| 50万円 | 35万円 | 15万円 | 経費の根拠と住民税等を確認 |
経費を増やすために不要な物を買う必要はありません。1万円使っても1万円が戻るわけではなく、所得を計算するときに差し引く支出です。
源泉徴収されている場合の確認方法
原稿料などの報酬では、クライアントが源泉所得税を差し引いて支払う場合があります。
- 契約上の報酬額
- 消費税の扱い
- 源泉徴収税額
- 振込手数料
- 実際の入金額
これらを分けて記録します。入金額だけを売上にすると、実際の報酬やすでに納付された税額が分からなくなります。
請求書への記載例は、Webライターの請求書の書き方をご覧ください。
確定申告までに準備するもの
- クライアント別の売上記録
- クラウドソーシングの利用明細
- 銀行口座の入金記録
- 源泉徴収税額が分かる資料
- 領収書・レシート・カード明細
- 経費の利用目的と家事按分の根拠
- 本業の源泉徴収票
- マイナンバーカード等の本人確認手段
クライアントから支払調書が届かなくても、売上や源泉徴収の記録が不要になるわけではありません。毎月の明細を自分で保存しましょう。
副業Webライターが確定申告する流れ
- 1月1日から12月31日までの売上を集計する
- 必要経費を分類する
- 売上から経費を差し引いて所得を計算する
- 源泉徴収された金額を集計する
- 本業の源泉徴収票と控除資料を準備する
- 国税庁の確定申告書等作成コーナーなどで申告書を作る
- 期限までに提出・納付する
- 住民税の手続きも確認する
筆者が一度申告したときも、申告時期になってから過去の入金を探すより、日頃から売上と経費を分けておくことが重要だと感じました。
Webライターが間違えやすいポイント
12月に働いた報酬を翌年分と決めつける
入金日だけで売上年を判断できない場合があります。契約・納品・報酬確定の状況によって扱いが変わるため、不明なら税務署等へ確認してください。
生活費をすべて経費にする
家賃や通信費を仕事でも使う場合、合理的に区分できる業務分だけが必要経費になります。詳しくは、Webライターの経費になるもので解説します。
20万円以下なら何もしなくてよいと思う
住民税の申告や、ほかの理由による確定申告が関係する場合があります。「20万円以下」という数字だけで手続きを終了しないでください。
よくある質問
売上が20万円を超えたら必ず確定申告ですか?
会社員の副業では、一般に売上ではなく必要経費を差し引いた所得で確認します。給与状況やほかの所得、控除によっても変わります。
クラウドワークスの報酬も対象ですか?
対象です。契約金額、手数料、源泉徴収、入金額を利用明細で確認して記録します。
ChatGPT Plusやパソコンは経費になりますか?
業務上必要であることを説明できる範囲で、必要経費になる可能性があります。私用と共用する場合は、業務分を区分します。
自分で判断できない場合はどこへ聞きますか?
所轄税務署、住んでいる自治体、税理士などへ確認してください。制度は改正されるため、検索記事だけで最終判断しないことが大切です。
まとめ|20万円ではなく自分の所得を計算しよう
副業Webライターの確定申告は、売上だけでなく、経費を差し引いた所得で判断します。年末調整済みの会社員で副業所得が20万円を超える場合は、確定申告が必要になるのが原則です。
20万円以下でも住民税などの確認は残ります。毎月の売上・経費・源泉徴収を記録し、判断が難しい場合は公的窓口や専門家へ相談してください。
次に、Webライターの経費18選と家事按分を確認して、所得を計算できる状態へ整えましょう。
コメント